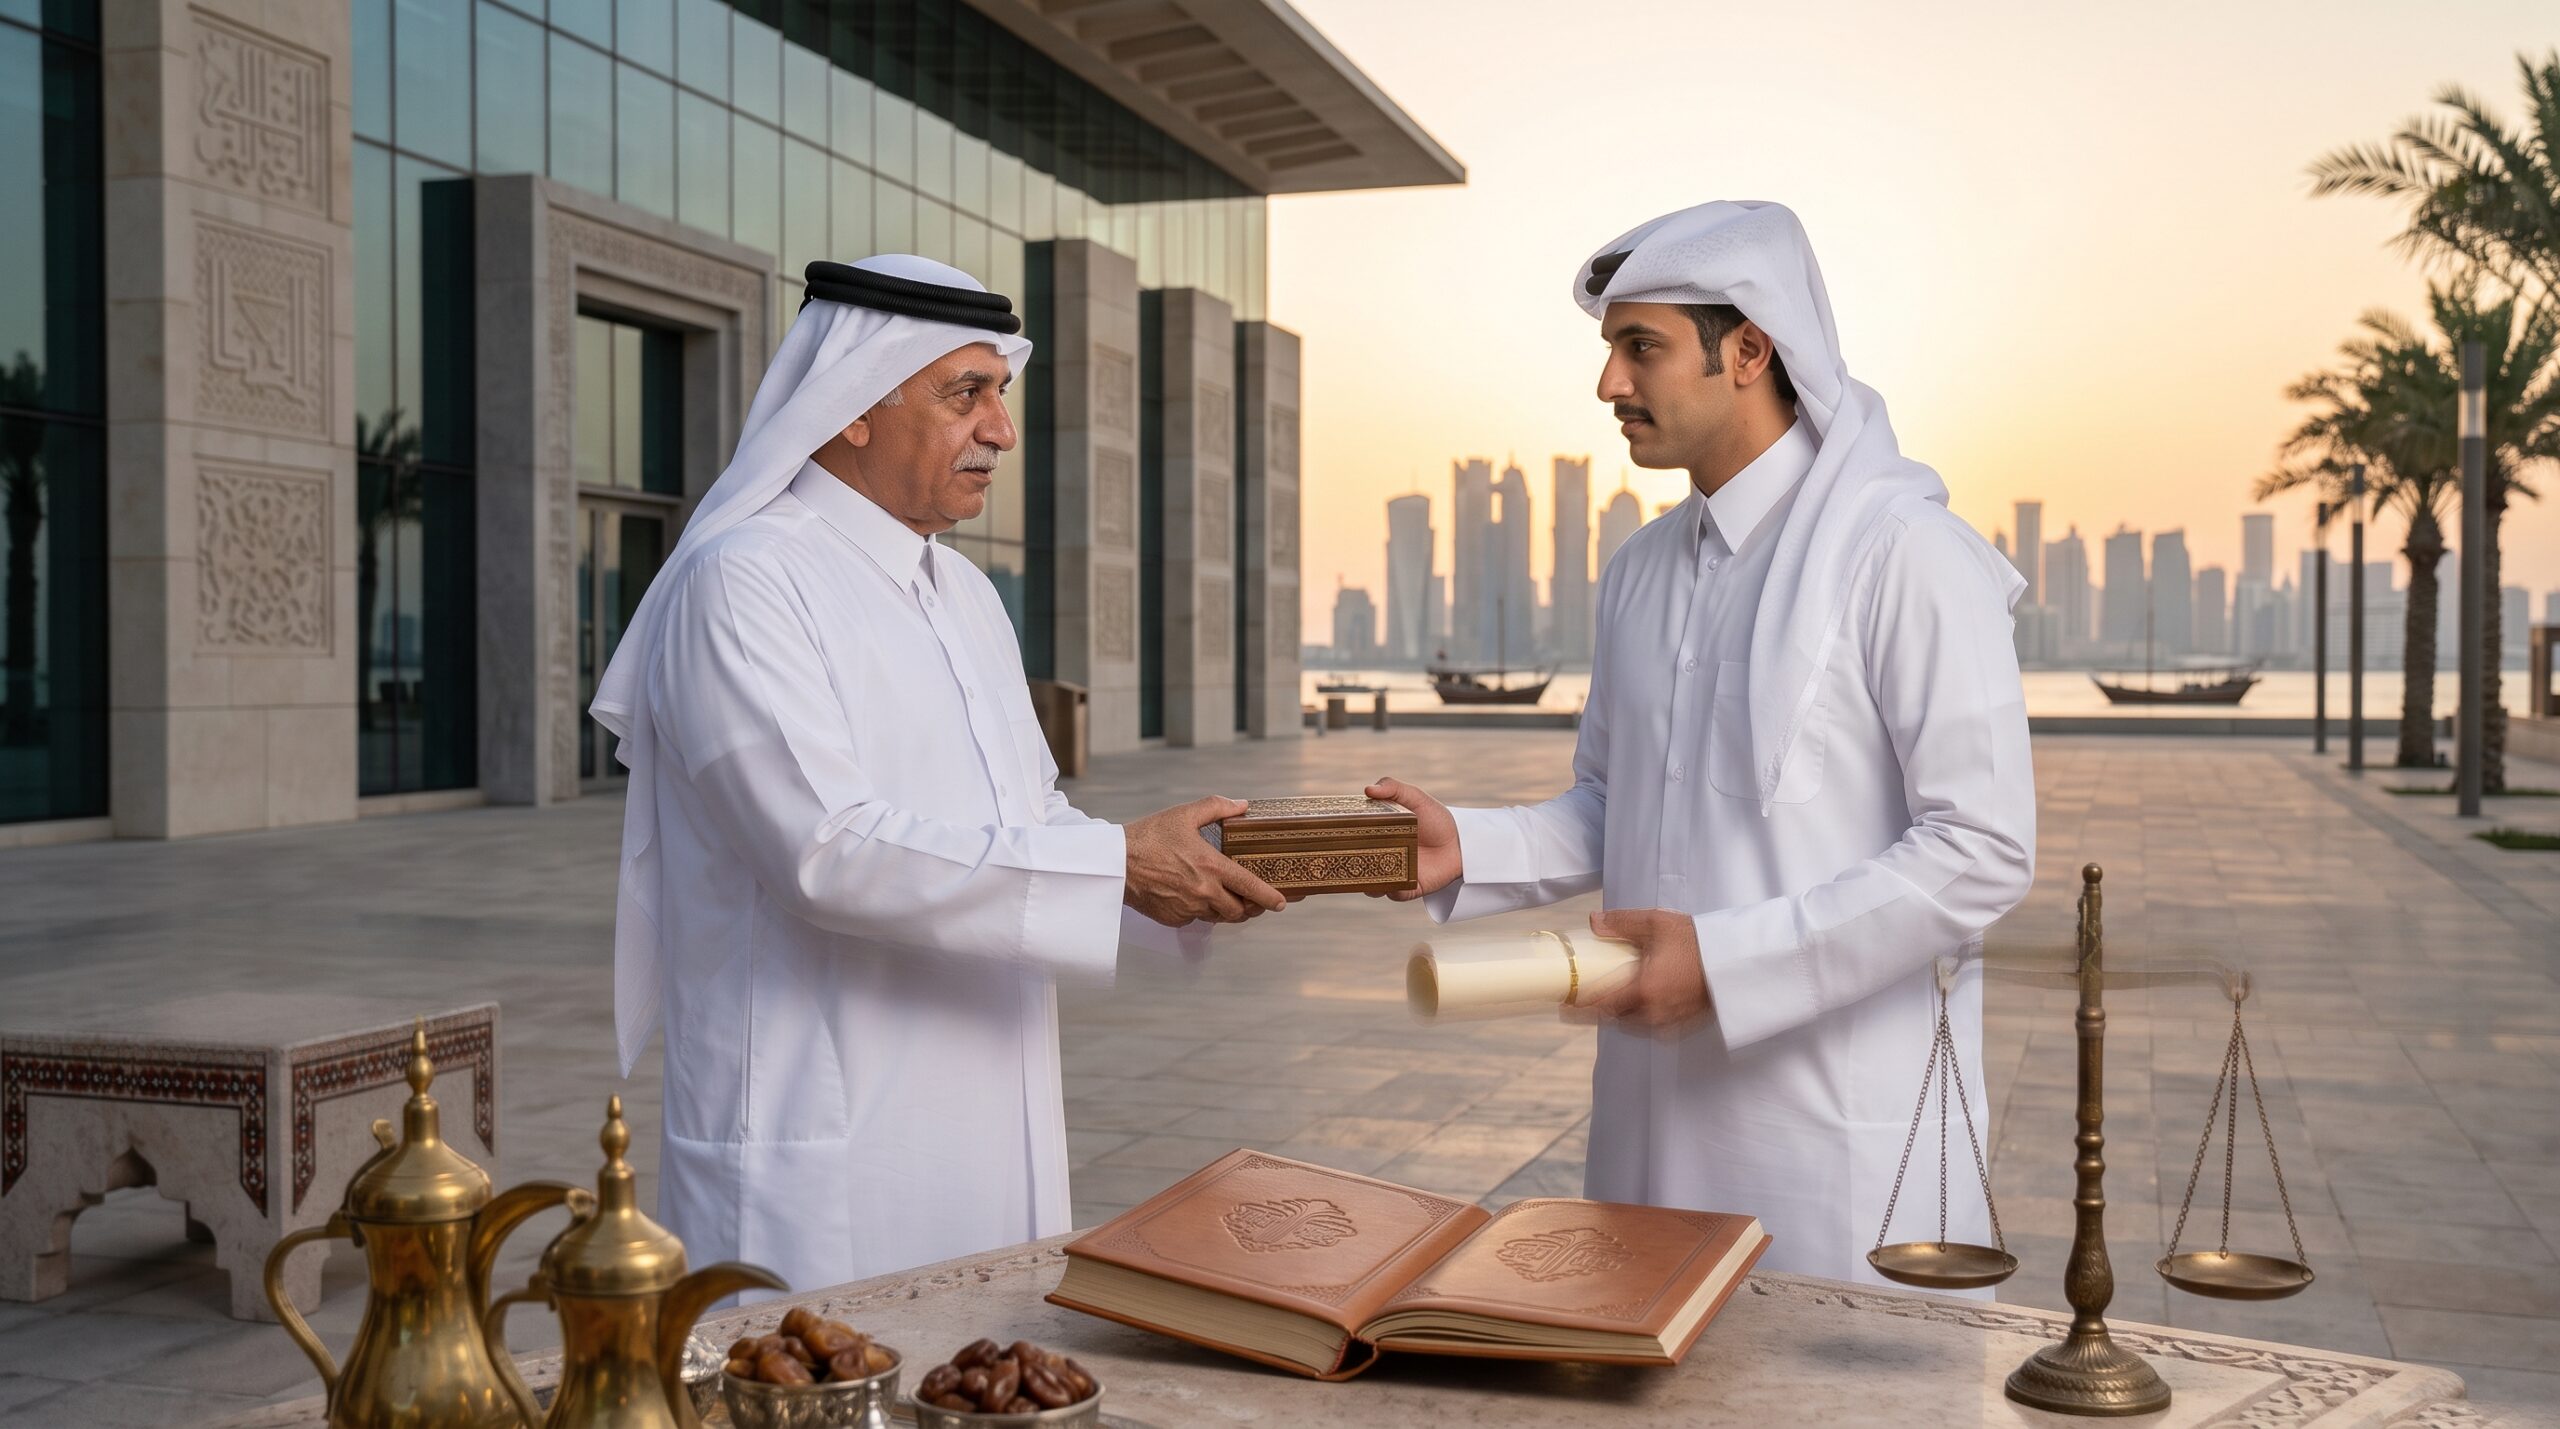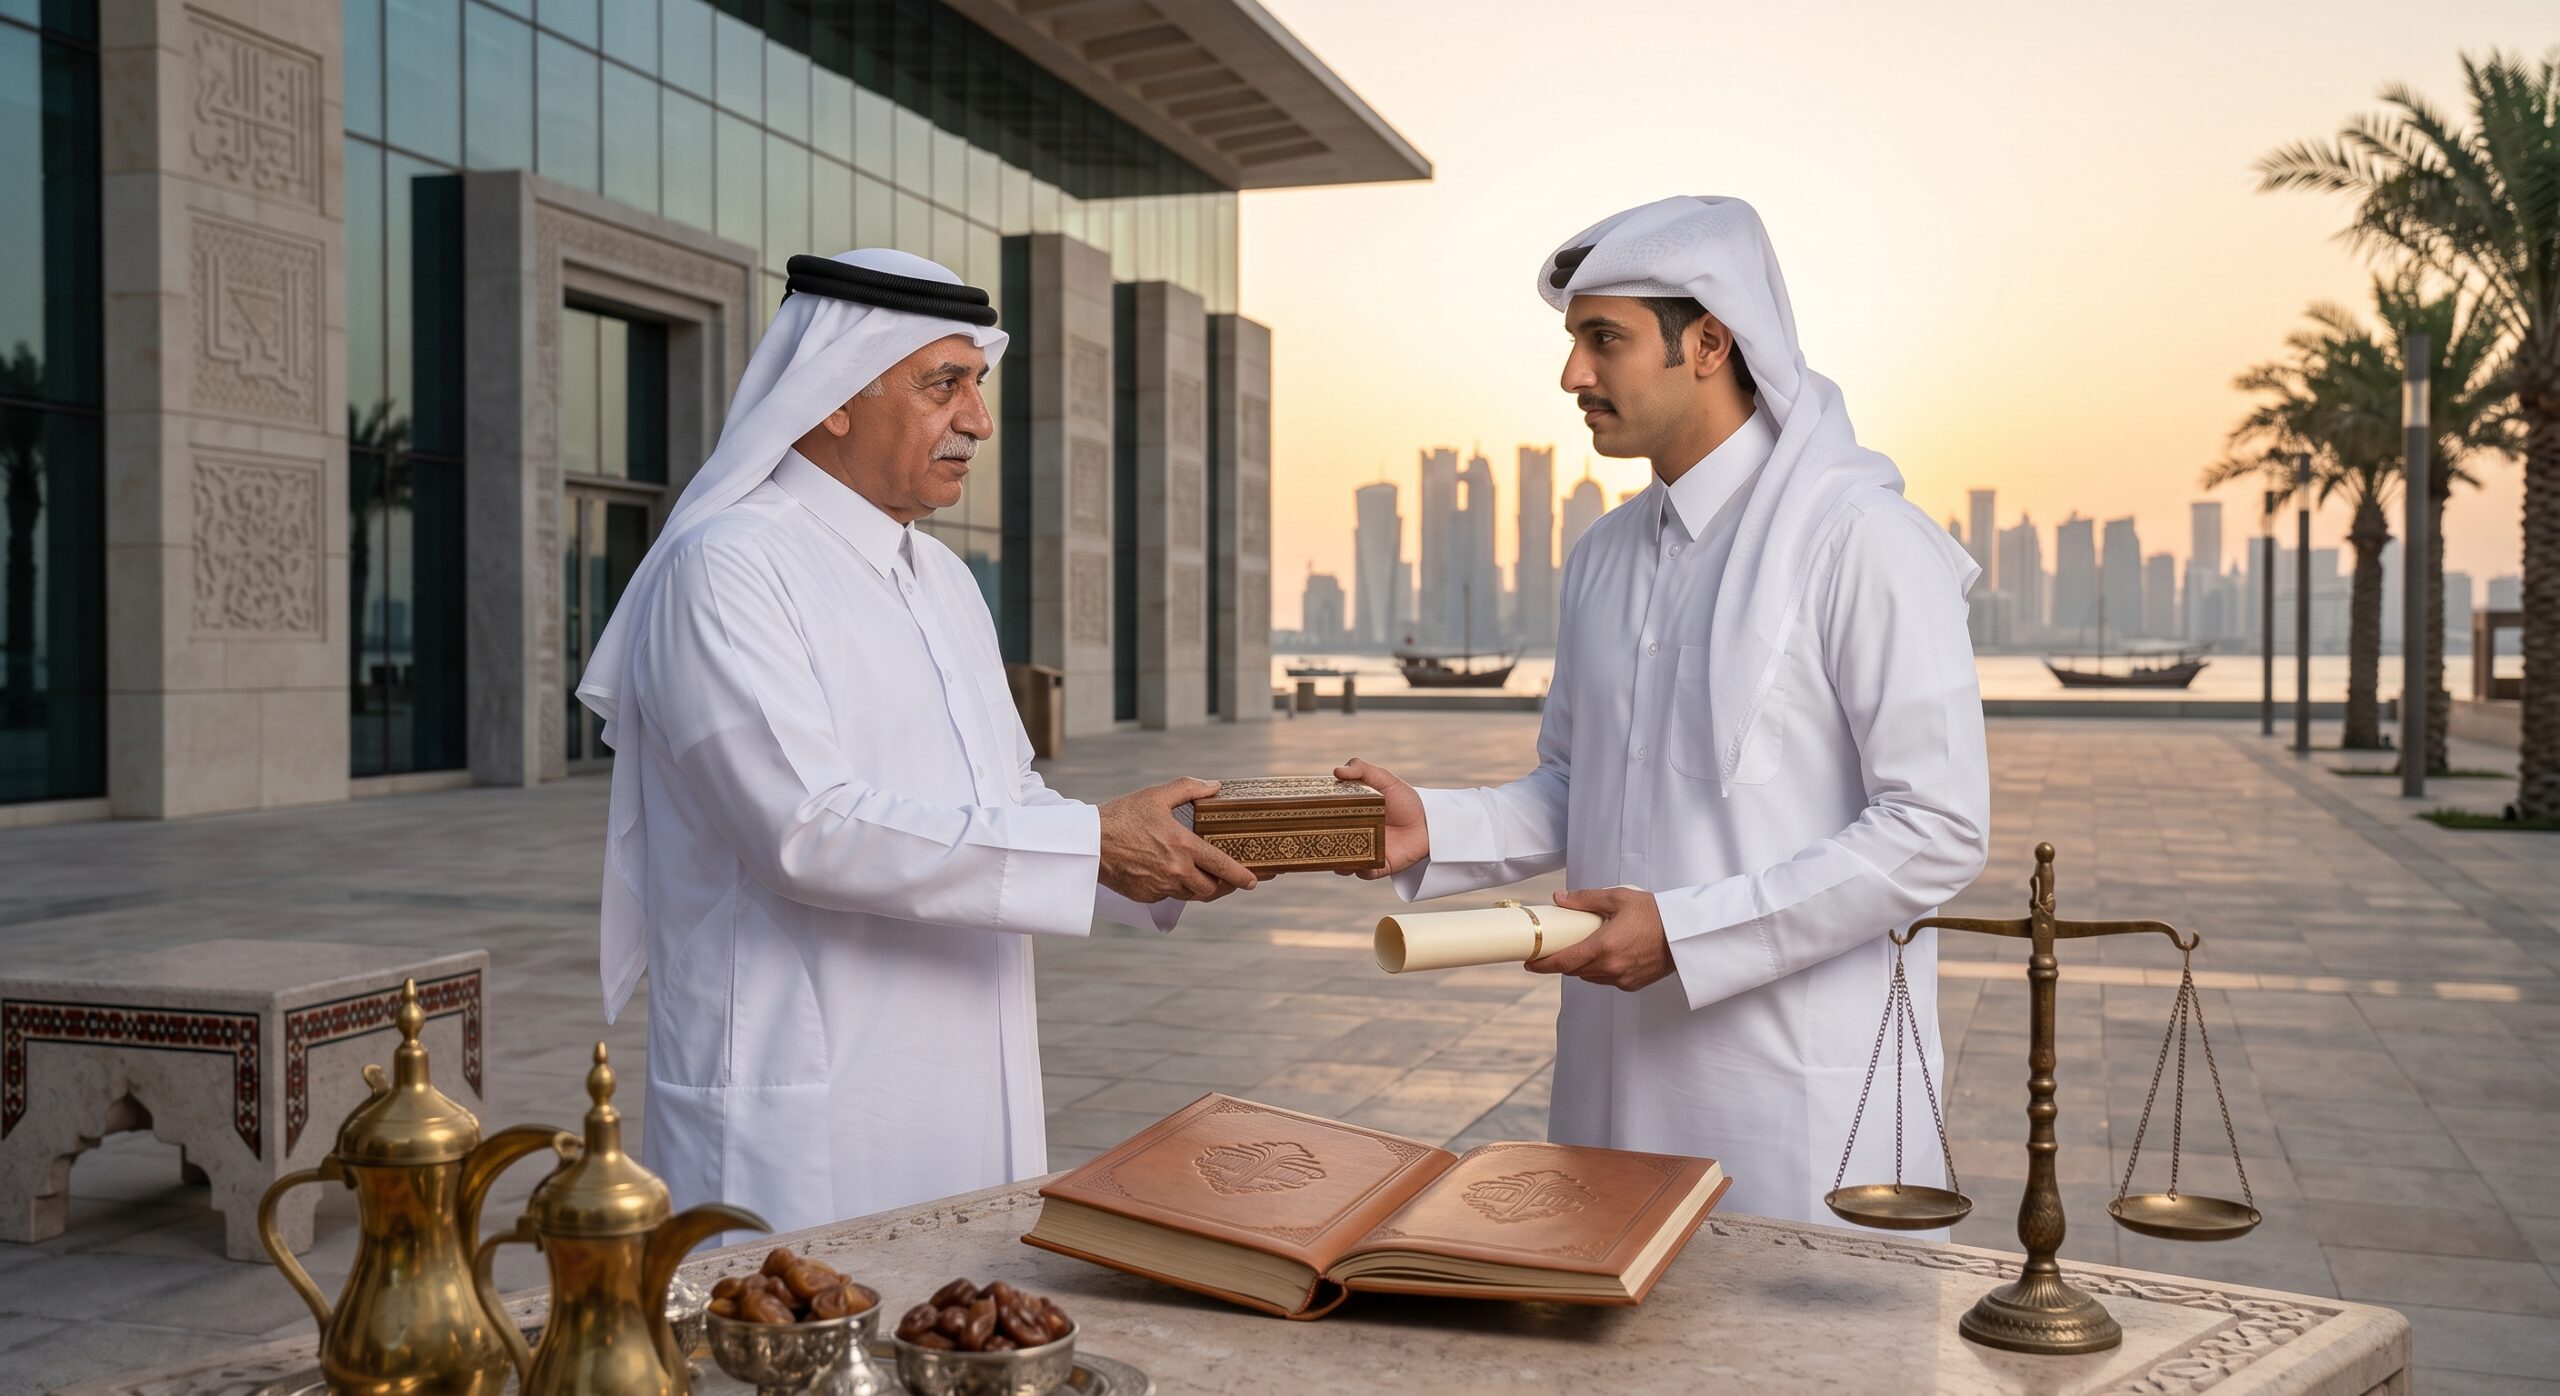
تشهد دولة قطر تطورًا متسارعًا في تعزيز مبدأ المسؤولية المجتمعية للشركات، حيث لم يعد دور المؤسسات مقتصرًا على تحقيق الأرباح فقط، بل أصبح يشمل التزامات بيئية واجتماعية واقتصادية تتماشى مع رؤية قطر الوطنية 2030. وقد ساعدت التشريعات القطرية القوية على توفير أساس متين لهذا التوجه، مما جعل القطاع الخاص شريكًا رئيسيًا في التنمية المستدامة وداعمًا لجهود الدولة في بناء اقتصاد متوازن ومجتمع متكامل.
التشريعات القطرية وأثرها في تعزيز المسؤولية المجتمعية للشركات
وضع المشرّع القطري إطارًا قانونيًا واضحًا يدعم ممارسات المسؤولية المجتمعية للشركات.
ومن أبرز النصوص في هذا الشأن القانون رقم (13) لسنة 2008 بشأن مساهمة بعض الشركات المساهمة في دعم الأنشطة الاجتماعية والرياضية، الذي يقضي بتحصيل مبلغ يعادل 2.5% من صافي الأرباح السنوية للشركات المساهمة المقيدة أسهمها ببورصة قطر، يخصص لدعم الأنشطة الرياضية والثقافية والاجتماعية والخيرية (المادتان 1 و2).
كما دعم قانون حماية البيئة الصادر بالمرسوم بقانون رقم (30) لسنة 2002 هذا التوجه، بإلزام أصحاب المشروعات بدراسات تقويم التأثير البيئي قبل الترخيص (المادة 13) والاحتفاظ بسجل لتأثير النشاط على البيئة (المادة 16).
وبالإضافة إلى ذلك، رسخ قانون العمل رقم (14) لسنة 2004 مبادئ العدالة وحقوق العمال، مما جعله أحد الركائز الأساسية في منظومة المسؤولية الاجتماعية.
أبعاد المسؤولية المجتمعية بين البيئة والمجتمع والاقتصاد
تلعب الشركات في قطر دورًا محوريًا في تحقيق التوازن بين الأبعاد الثلاثة للمسؤولية المجتمعية: البيئية، والاجتماعية، والاقتصادية.
1- البعد البيئي
تسعى المؤسسات إلى تبني ممارسات مستدامة مثل استخدام الطاقة النظيفة وتقليل الانبعاثات، مع الالتزام بالحصول على التراخيص البيئية من الجهات المختصة.
2- البعد الاجتماعي
تتمثل مساهمة الشركات في توفير بيئة عمل آمنة، واحترام حقوق العمال، ودعم البرامج التدريبية والاجتماعية التي تخدم المجتمع القطري.
3- البعد الاقتصادي
على المستوى الاقتصادي، تلتزم الشركات بالوفاء بالتزاماتها الضريبية وفق قانون الضريبة على الدخل، وتسهم الشركات المدرجة بنسبة 2.5% من صافي أرباحها في دعم الأنشطة الاجتماعية والرياضية، إلى جانب مبادرات طوعية كتشجيع الموردين المحليين وتوطين الوظائف.
الحوافز والرقابة لتعزيز المسؤولية المجتمعية للشركات في قطر
حرصت الدولة على إيجاد توازن بين التشجيع والانضباط في تطبيق مبدأ المسؤولية المجتمعية.
فمن جهة، تتيح بعض الأنظمة حوافز ومزايا للمشروعات الاستثمارية وفق ما يقرره مجلس الوزراء (المادة 12 من القانون رقم 1 لسنة 2019)، ولا يوجد نص عام يمنح إعفاءات ضريبية مقابل المسؤولية المجتمعية.
ومن جهة أخرى، تمارس الجهات المختصة رقابتها كلٌّ في نطاق اختصاصها، كرقابة الجهات البيئية على سجلات المنشآت وأخذ العينات (المادة 16 من قانون حماية البيئة)، ورقابة وزارة العمل على تطبيق قانون العمل.
التحديات والفرص أمام التطبيق
رغم التقدم الكبير، تواجه الشركات في قطر تحديات تشمل ارتفاع التكاليف، ومتطلبات الامتثال، والاستثمار في التكنولوجيا المستدامة.
لكن في المقابل، تتيح هذه التحديات فرصًا استراتيجية لتعزيز السمعة المؤسسية وزيادة القدرة التنافسية. وذلك في ظل تزايد اهتمام المستثمرين والمستهلكين بالشركات ذات البعد المجتمعي والبيئي.
المراجع القانونية
جميع المواد الواردة في هذا المقال مأخوذة من نصوصها الرسمية في بوابة الميزان القانونية:
- قانون مساهمة الشركات المساهمة في دعم الأنشطة الاجتماعية والرياضية رقم (13) لسنة 2008: المواد 1، 2
- قانون حماية البيئة الصادر بالمرسوم بقانون رقم (30) لسنة 2002: المواد 13، 16
- قانون تنظيم استثمار رأس المال غير القطري رقم (1) لسنة 2019: المواد 12
خاتمة
إن الإطار القانوني والتنظيمي في قطر يعكس توجهًا استراتيجيًا نحو تمكين القطاع الخاص من لعب دور فعّال في بناء اقتصاد مستدام يوازن بين الربح والمسؤولية.
ومن خلال الالتزام بمبدأ المسؤولية المجتمعية للشركات، تتعزز الشفافية وتزداد ثقة المجتمع والمستثمرين. وهذا ما يدعم تحقيق أهداف رؤية قطر الوطنية 2030 ويكرس مكانة الدولة كمركز رائد للتنمية المستدامة في المنطقة.